税理士が「粗利を増やせ」と言う本当の意味|損益計算書と現金のズレを社長が埋める方法
「社長、まず粗利を上げましょう。粗利が増えれば、経営は楽になりますよ」
顧問税理士から、こう助言された社長は少なくないはずです。では、その助言に従って粗利を上げれば、本当に資金繰りは楽になるのでしょうか。
結論から申し上げます。税理士の「粗利を増やせ」は、損益計算書の論理としては正しい助言です。しかし損益計算書には「現金がいつ入り、いつ出ていくか」という時間の情報がありません。粗利が増えても、回収が遅れ、在庫が膨らめば、手元の現金はむしろ減ります。このズレを埋めるのは、税理士ではなく社長の仕事です。
数年前、川崎市で建材販売を営むM社長が相談に来られました。「顧問税理士から『粗利を上げれば資金繰りが改善する』と言われ、値引きを減らし、仕入れ単価を交渉して、粗利率を28%から33%に引き上げました。でも、資金繰りはまったく楽にならないんです」——困り果てた表情でした。
試算表を拝見すると、粗利率は確かに5ポイント改善していました。ところが売上の拡大とともに売掛金の残高が大きく膨らみ、手元の現金はむしろ減っていたのです。税理士の助言が間違っていたわけではありません。税理士が見ている損益計算書の景色と、社長が直面しているお金の現実との間に、構造的なズレがあったのです。
私は財務を軸とした経営コンサルタントとして、30社以上の資金繰り改善を支援してきました。「税理士に相談しても、銀行に相談しても、何をすればいいのかわからなかった」という社長が多く来られます。その多くが、M社長と同じズレの中にいます。この記事では、次のことをお伝えします。
- 税理士が「粗利を増やせ」と言う根拠(損益計算書の論理)
- 粗利が増えたのに現金が減ったM社長の数字
- 粗利率5ポイント改善と回収30日短縮の効果比較(計算つき)
- 専門家の助言を、社長が自分の判断に生かすための考え方
- 税理士との月次面談で使える「5つの質問」
自社の粗利と資金の状態を同時に点検したい方へ。すぐに使える「資金繰りチェックシート」と「経営力診断シート」を無料でお配りしています。
📧 無料メルマガ登録で診断シートを受け取る📋 目次
📚 売上総利益シリーズ【第5回】
このシリーズでは、「粗利が高ければ安心」という錯覚を一つずつ解いています。前回(第4回)は、粗利を増やしても利益が減る3つのパターンを取り上げました。第5回の本記事では、その錯覚がどこから来るのか——税理士が見ている損益計算書の視点と、社長が持つべき現金の視点のズレ——を扱います。
税理士はなぜ「粗利を増やせ」と言うのか?
損益計算書の構造から見れば、粗利を増やすことが利益を増やす最も直接的な道だからです。この論理自体は正しいものです。まずは、税理士が何を見ているのかを正確に理解しましょう。
【損益計算書の基本構造】
売上高
- 売上原価
= 売上総利益(粗利) ← ここが出発点
- 販売費及び一般管理費(人件費・家賃など)
= 営業利益
± 営業外損益
= 経常利益
人件費や家賃などの固定費は、短期的には簡単に動かせません。であれば、最終的な利益を改善するには、その上流にある粗利を大きくするのが近道です。粗利が固定費を大きく上回れば、黒字は確実に拡大します。税理士の助言は、この構造を踏まえたものです。
ただし、損益計算書は「ある期間にどれだけ儲かったか」の記録です。商品を売った時点で売上が立ち、代金が実際に振り込まれるのが30日後でも90日後でも、損益計算書の数字は変わりません。つまり損益計算書は、「現金がいつ動くか」という時間軸の情報を持っていないのです。ここに、税理士の助言だけでは資金繰りが楽にならない理由があります。
粗利が増えたのに、なぜ現金が減ったのか?
粗利の増加以上に、回収前の売掛金と在庫にお金が吸い込まれたからです。M社長の支援開始時の数字を整理すると、次のようになります。
| 項目 | 前年 | 当年 | 増減 |
|---|---|---|---|
| 売上高 | 2億円 | 2億4,000万円 | +20% |
| 粗利率 | 28% | 33% | +5ポイント |
| 粗利額 | 5,600万円 | 7,920万円 | +2,320万円 |
| 売掛金の回収期間 | 約75日 | 約90日 | 約15日延長 |
| 売掛金残高 | 約4,100万円 | 約5,900万円 | +1,800万円 |
| 経常運転資金(売掛金+在庫−買掛金) | +2,100万円 |
※回収期間は売掛金残高÷売上高×365日で算出(前年 約4,100万円÷2億円×365≒75日、当年 約5,900万円÷2億4,000万円×365≒90日)。
粗利は2,320万円増えました。しかし、そこから増えた人件費・運賃などの販管費と税金を差し引けば、手元に残る利益の増加分は粗利の増加よりずっと小さくなります。一方で、売上を伸ばす過程で大口の取引先に支払条件を譲り、回収期間は約75日から約90日に延びていました。その結果、経常運転資金は2,100万円増え、利益の増加分を上回るお金が売掛金と在庫に吸い込まれたのです。
損益計算書だけを見ていれば、M社長の会社は「粗利率が改善し、利益も増えた優良な一年」です。しかし貸借対照表の売掛金と在庫の欄を見れば、まったく別の景色が見えます。粗利の改善と、回収・在庫の悪化が同時に起きていた——これが「粗利は増えたのに現金が減った」という逆説の正体です。
損益計算書の視点と、社長が持つべき現金の視点は何が違うのか?
税理士の視点は「どれだけ儲かったか」、社長が持つべき視点は「お金がいつ入り、いつ出ていくか」です。同じ試算表を見ていても、映る景色はまったく違います。
| 観点 | 損益計算書の視点(税理士) | 現金の視点(社長) |
|---|---|---|
| 中心となる問い | この期間にいくら儲かったか | 来月・来年も支払いができるか |
| 売上を認識する時点 | 商品を引き渡したとき | 代金が口座に入ったとき |
| 粗利改善の評価 | 粗利率・粗利額が増えたか | 増えた粗利が、いつ現金になるか |
| 見る帳票 | 損益計算書が中心 | 貸借対照表の売掛金・在庫・買掛金と資金繰り表 |
| 設備投資の扱い | 減価償却で数年に分けて費用化 | 支払った時点で、まとめてお金が出ていく |
粗利を増やしても現金が残らない典型は、M社長のように回収が遅れる場合のほか、高粗利商品のために在庫を積み増した場合、粗利改善のための設備や人員に先行投資した場合です。これらのパターンは、前回(第4回)で詳しく取り上げました。
整理すると、「粗利を増やすこと」は利益を増やすための必要条件ですが、「現金が手元に残ること」の十分条件ではありません。損益計算書の視点と現金の視点、その両方を持つことが社長には求められます。
前回(第4回)の記事はこちらです。
📖 売上総利益を増やしても利益が減る3つのパターン →
専門家のアドバイスに、社長はどう向き合えばよいのか?
助言は尊重しながらも、「その結果を最終的に引き受けるのは誰か」を基準に、自分が判断すべきことを手放さないことです。M社長の会社で起きていたのは、数字の問題であると同時に、判断の軸の問題でもありました。
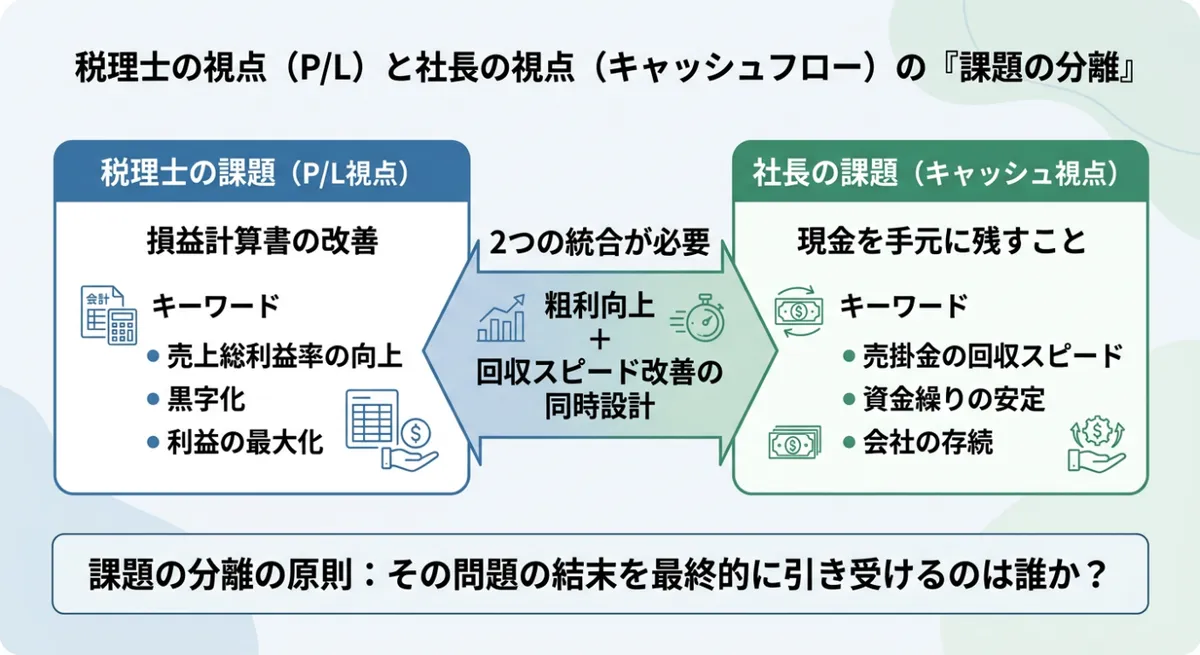
税理士の課題(損益の改善)と社長の課題(現金の確保)は本来別のもの。2つを統合して初めて、粗利向上が経営改善につながる。
🧭 アドラー心理学の「課題の分離」という視点
心理学者アルフレッド・アドラーの考え方として知られる「課題の分離」は、「その選択の結末を最終的に引き受けるのは誰か」を基準に、自分の課題と他者の課題を区別するという考え方です。
財務に当てはめると、税理士の課題は「正しい決算と税務を通じて、損益を改善する助言をすること」です。一方、資金が尽きたときに会社と社員と取引先への責任を負うのは社長です。「会社が来月も来年も存続するための現金を確保すること」は、社長自身の課題です。専門家の助言に忠実であるあまり、「粗利率を上げること」が目的になり、本来の課題から目が離れてしまう——M社長に起きていたのはこの状態でした。これは税理士を責める話ではなく、社長が自分の課題を自分で握っていなかったことが根本にあります。
🏮 経営の先人に学ぶ:樋口廣太郎の「社長が責任を引き受ける」判断
住友銀行からアサヒビールの社長に転じ、業績の立て直しを果たした樋口廣太郎氏は、スーパードライに至る商品開発の過程で、原価の計算に縛られず最高の品質を追求するよう求めたと伝えられています。数字に精通した銀行出身の経営者が、あえてそう判断したのです。
その趣旨は、「数字を先に置くと、人は数字に縛られて最良の判断ができなくなる。結果の責任は社長である自分が負う」というものでした。専門的な数字の論理を軽んじたのではなく、何を優先するかの最終判断と、その責任を社長が引き受けたのです。税理士の数字の論理を尊重しながら、経営判断の軸は社長が握る——課題の分離の実践そのものです。
🎬 動画で解説:スーパードライ開発で、なぜ原価計算を禁じたのか?
樋口廣太郎が貫いた「社長が全責任を負う」という経営戦略
樋口廣太郎氏の原価計算をめぐる判断は、こちらで財務の観点から掘り下げています。
📖 原価計算を教えた専門家が「計算するな」と言えた3つの財務的根拠 →
粗利率5ポイント改善と回収30日短縮、どちらがお金を生むのか?
性質の違う2つの効果です。粗利率の改善は毎年続く「流れ」を生み、回収期間の短縮は一度にまとまった「お金」を取り戻します。そして後者は、損益計算書には1円も表れません。年商2億4,000万円のM社長の会社で比べてみます。
| 施策 | 効果の大きさ | 効果の性質 | 損益計算書への表れ方 |
|---|---|---|---|
| 粗利率を5ポイント改善 | 粗利 年+1,200万円 (2億4,000万円×5%) | 毎年続く。ただし現金化は回収期間の分だけ遅れる | 粗利・利益の増加として表れる |
| 回収期間を30日短縮 | 売掛金 約2,000万円減 (2億4,000万円×30÷365) | 一度きり。ただし短縮した条件が続く限り、その資金は戻ったまま | 表れない(売上も利益も変わらない) |
損益計算書を中心に見る立場からは、回収期間の短縮は「数字が動かない施策」です。だからこそ、税理士の助言には出てきにくいのです。しかし資金繰りの立場から見れば、回収30日の短縮は、粗利率5ポイント改善の1年半分以上に相当するお金を、取引条件の見直しだけで取り戻す施策です。
M社長の改善後(支援開始から6か月)
- 粗利率:33%を維持(値引きを戻さない)
- 売掛金の回収期間:約90日 → 主要取引先から順に約60日へ見直し
- 手元資金:支援開始時と比べて約1,200万円改善
すべての取引先が60日に移れば、売掛金は約3,900万円となり、約2,000万円が戻る計算です。半年時点では見直しの途中だったため、改善額はその一部にとどまっています。
どちらか一方ではなく、粗利の改善と回収の改善を同時に設計することが答えです。粗利を上げる交渉をするときに、同じ取引先と支払条件の話もする。値引きを減らす代わりに、回収条件は譲らない。これが、損益計算書の論理と現金の現実を統合した粗利向上の進め方です。
自社の回収期間や在庫の状態が、資金繰りにどう効いているかを確かめたい方へ。「資金繰りチェックシート」を無料でお配りしています。
📊 チェックシートを無料で受け取る税理士のアドバイスを経営に生かすには、何を聞けばよいのか?
質問を変えることです。「粗利を上げるにはどうすればいいか」ではなく、「粗利と現金を同時に増やすにはどうすればいいか」と聞けば、税理士の知恵は資金繰りにも生きてきます。そのうえで、次の3つを習慣にします。
- 粗利の改善と回収・在庫の改善を同時に設計する——価格や仕入れの交渉の場で、支払条件も必ず話題にする
- 試算表は「粗利」と「売掛金・在庫」をセットで見る——粗利が増えて売掛金も増えていたら、現金はまだ手元に来ていないという合図
- 月次面談で「損益」と「資金繰り予測」の両方を確認する——損益の報告だけで面談を終わらせない
月次面談で使える質問を5つ挙げます。
Q1. 「利益は出ているのに現預金が減った理由を、貸借対照表の増減で説明してもらえますか」
→ 売掛金・在庫・借入返済・設備投資のどこにお金が流れたかが見えます。
Q2. 「売掛金と在庫の残高は、前年同月と比べてどう変わりましたか」
→ 粗利の改善と同時に、回収や在庫が悪化していないかを確かめます。
Q3. 「今期の利益だと、税金はいくらになり、いつ納付ですか」
→ 利益が増えた年ほど、納税と予定納税で現金が出ていきます。
Q4. 「来期の売上計画どおりなら、運転資金はいくら増えそうですか」
→ 売上を伸ばす計画が、資金の不足を生まないかを事前に確かめます。
Q5. 「粗利を上げる施策と、資金を増やす施策を同時に進めるなら、何から手をつけるべきですか」
→ 損益の専門家の知恵を、資金の課題に向けて引き出す問いです。
M社長は最終的に、税理士との月次面談で「損益の改善状況」と「資金繰りの予測」の両方を確認する習慣をつくりました。税理士との関係も、「助言を受ける」から「一緒に考える」へと変わりました。専門家を使いこなすとは、専門家に判断を委ねることではなく、社長が正しい問いを持ち込むことです。
📝 まとめ:税理士の助言を「使いこなす」社長になる
「粗利を増やせ」という税理士の助言は、損益計算書の論理として正しいものです。しかし損益計算書には、現金がいつ動くかという時間の情報がありません。M社長のように、粗利率を5ポイント上げても、回収が延びれば現金は減ります。そして回収期間の短縮のように、損益計算書に表れないのに資金を大きく動かす施策もあります。
- 税理士の課題:正しい決算と、損益改善の助言
- 社長の課題:現金を確保し、会社を存続させること
- 統合の鍵:粗利の改善と回収・在庫の改善を同時に設計し、税理士に正しい問いを持ち込む
今すぐできる一歩:直近の試算表で、売掛金残高÷売上高×365を計算し、自社の回収期間が前年より延びていないかを確かめてみてください。
次回(第6回)は、「売上総利益の『質』」をテーマに、粗利の量ではなく、回収・回転・継続性という3つの条件から自社の粗利の健全度を見極める方法をお伝えします。
次回(第6回)の記事はこちらです。
📖 売上総利益の「質」が経営を決める|回収・回転・継続性の3条件 →
❓ よくある質問
損益計算書の構造上、人件費や家賃などの固定費は短期的に動かしにくいため、最終的な利益を増やすには上流の粗利を大きくするのが最も直接的だからです。この助言は損益の論理として正しいものですが、現金がいつ入りいつ出ていくかという時間の情報は含まれていません。
粗利の増加以上に、売掛金や在庫にお金が吸い込まれるからです。たとえば売上2億円から2億4,000万円への拡大の過程で回収期間が約75日から約90日に延びると、売掛金は約4,100万円から約5,900万円へ1,800万円増えます。損益計算書では利益が増えていても、手元の現金は減ることがあります。
両方を同時に設計するのが基本です。年商2億4,000万円なら、粗利率5ポイント改善は毎年1,200万円の粗利を生み、回収30日短縮は一度に約2,000万円の資金を取り戻します。回収期間の短縮は損益計算書に表れないため見落とされやすい点に注意が必要です。
損益の報告に加えて、利益が出ているのに現預金が減った理由、売掛金と在庫の前年同月比、税金の額と納付時期、来期の売上計画に伴う運転資金の増加額などを確認します。「粗利と現金を同時に増やすには何から手をつけるべきか」と質問を変えるだけでも、助言の中身が変わります。
「その結果を最終的に引き受けるのは誰か」を基準にします。決算と税務の助言は税理士の領域ですが、会社が支払いを続けられるだけの現金を確保することは社長の課題です。助言は尊重しつつ、何を優先するかの最終判断は社長が握ることが大切です。
📧 メルマガ「収益満開経営」のご案内
毎週月曜日、経営の本質を突く洞察をお届けしています。
渋沢栄一・二宮尊徳・近江商人の智慧と現代経営理論を融合した
「収益満開経営」の実践法を、無料でお読みいただけます。
🎁 ご登録特典:PDF診断シート2点を無料プレゼント
PDFファイルなので、スマホ・PCですぐにダウンロード可能
ご登録後のステップメールにてお受け取りいただけます
※いつでも配信解除できます
合同会社エバーグリーン経営研究所
経営コンサルタント 長瀬好征
「和魂洋才」による収益満開経営で、失われた30年を終わらせ、
2200年の日本に繁栄を残す