売上総利益の「質」が経営を決める|回収・回転・継続性の3条件
「粗利率は業界の平均より高い。それなのに、なぜ毎月末になるとお金が足りないのか」
損益計算書を見れば、粗利はきちんと出ている。それでも資金繰りの不安が消えず、銀行に頼る状態が続く。そんな会社の問題は、粗利の「量」ではなく「質」にあることがよくあります。
結論から申し上げます。売上総利益は、金額と率だけでなく、「どれだけ早く現金になるか」「どれだけ続くか」という質で見る必要があります。その質を決めるのが、回収(売掛金が現金になる速さ)、回転(在庫が売れて現金になる速さ)、継続性(毎月安定して積み上がるか)の3条件です。
収益満開経営の長瀬好征です。財務を軸とした経営コンサルタントとして、30社以上の資金繰り改善を支援してきました。「粗利率が高いから安心」という判断は、損益計算書の数字だけを見たときに生まれやすい錯覚です。同じ粗利1,000万円でも、来月現金になるものと、半年先まで売掛金や在庫として眠るものとでは、会社の実態はまったく違います。
📚 売上総利益シリーズ【第6回】
このシリーズでは、「粗利が高ければ安心」という錯覚を一つずつ解いています。前回(第5回)は、損益計算書の粗利と手元の現金がずれる理由を取り上げました。第6回の本記事では、そのずれを生む粗利の「質」を、3つの条件で見ていきます。
- 売上総利益の「質」とは何か(同じ粗利でも手元資金が違う計算例)
- 高品質な粗利を生む3条件:回収・回転・継続性
- 低品質な粗利が会社を弱らせる3つのパターン
- 近江商人の「三方よし」と粗利の質のつながり
- 自社の粗利の質を、決算書と月次データで診断する方法
粗利の質が資金繰りにどう響いているか、まず自社で確かめたい方へ。黒字倒産・資金ショートのリスクを点検できる「資金繰りチェックシート」を無料でお配りしています。
📧 無料メルマガ登録でチェックシートを受け取る📋 目次
売上総利益の「質」とは何か?
売上総利益の「質」とは、その粗利が、どれだけ早く、どれだけ確実に現金として会社に戻ってくるかということです。損益計算書の粗利は、売上を計上した時点で生まれます。しかし、手元の現金が増えるのは代金を回収したときです。この時間差と確実さが、粗利の質を決めます。
粗利率も粗利額も同じ2つの会社を比べた計算例です。
| 月商4,000万円・粗利率30%の会社 | A社 | B社 |
|---|---|---|
| 年間の粗利 | 1億4,400万円 | 1億4,400万円 |
| 売掛金が現金になるまで | 90日 | 30日 |
| 常に抱えている売掛金 | 約1億2,000万円 | 約4,000万円 |
| 在庫が売れるまで | 90日 | 45日 |
| 常に抱えている在庫(原価ベース) | 約8,400万円 | 約4,200万円 |
| 売掛金と在庫に眠るお金の差 | — | A社より約1億2,200万円少ない |
※考え方を示すための計算例です。在庫は月の売上原価(2,800万円)×在庫の月数で計算しています。
損益計算書の上では、A社とB社はまったく同じ会社に見えます。しかしA社は、B社より約1億2,200万円も多くのお金を、売掛金と在庫の中に寝かせ続けなければなりません。その分を借入で埋めれば、利息もかかります。粗利の量が同じでも、質が違えば、会社の苦しさはまったく違うのです。
高品質な粗利を生む3つの条件とは?
回収が早いこと、在庫の回転が早いこと、そして毎月安定して積み上がること、の3つです。
| 条件 | 中身 | 弱いと起きること |
|---|---|---|
| ① 回収 | 売上を計上してから、代金が現金で入るまでの期間が短い | 粗利は出ているのに、支払いの時期にお金が足りない |
| ② 回転 | 仕入れた商品や材料が、早く売れて現金に戻る | 仕入れで出たお金が在庫の中に眠り、売れ残りは値引きや廃棄で粗利そのものを減らす |
| ③ 継続性 | 単発の大口ではなく、毎月安定して粗利が積み上がる | 大口が途切れた月に、人件費や家賃などの固定費だけが出ていく |
回収や在庫の期間には、業種ごとの慣行があります。ですから「何日なら合格」と一律に決めるより、自社の数字を毎月同じ方法で測り、その推移と、同業他社の取引条件とを比べるほうが役に立ちます。日数が少しずつ延びているなら、粗利の質が下がり始めているサインです。
継続性については、定期契約や保守契約、顧問契約のように、毎月決まって入る取引の割合が手がかりになります。単発の大型案件そのものが悪いのではありません。それしかない状態が、粗利の質を不安定にするのです。
損益計算書の粗利と手元の現金がずれる仕組みは、前回(第5回)で解説しています。
📖 税理士が「粗利を増やせ」と言う本当の意味|損益計算書と現金のズレを社長が埋める方法 →
低品質な粗利は、どんな形で会社を弱らせるのか?
低品質な粗利には、「回収の長い大口への依存」「在庫の積み上げ」「単発の大口頼み」という3つの典型的なパターンがあります。どれも、損益計算書の上では粗利が増えて見えるのが厄介なところです。
パターン1:回収の長い大口への依存
売上の大きな割合を、回収まで長くかかる大口の取引先が占めている状態です。その取引先から「受注量は増やすが、支払条件はそのままで」と言われ、喜んで受けると、売上も粗利も増えるのに、売掛金も同じように膨らみます。たとえば、回収まで120日(4か月)の取引先からの受注が月500万円増えると、売掛金は約2,000万円増えます。その2,000万円は、仕入れや人件費を払うために、どこかから用意しなければなりません。
パターン2:在庫の積み上げ
「まとめて安く仕入れれば、粗利率が上がる」と考えて、仕入れを前倒しにするパターンです。1個あたりの粗利率は確かに上がります。しかし売れるまでの間、お金は在庫の中に眠り、保管の費用もかかります。季節や流行を外れて売れ残れば、値引きや廃棄で、見込んでいた粗利そのものが消えます。粗利率を追った結果、粗利の質も量も失うことがあるのです。
パターン3:単発の大口頼み
大きな案件が取れた期は、粗利も大きく見えます。しかし次の案件が決まるまでの間は、粗利がほとんど入らないのに、人件費などの固定費は毎月出ていきます。この波が大きい会社では、資金繰りの不安が社員の将来への不安にもつながりやすく、粗利の質の問題が組織の問題にまで広がることがあります。
3つに共通するのは、粗利の量を増やす判断が、知らないうちに粗利の質を下げていることです。粗利の金額が増えた月ほど、回収・回転・継続性がどう変わったかを確かめる必要があります。
粗利の量と質の両方を、事業計画と資金の見通しから点検できる「経営力診断シート」を無料でお配りしています。
📊 診断シートを無料で受け取る近江商人の「三方よし」は、なぜ粗利の質と結びつくのか?
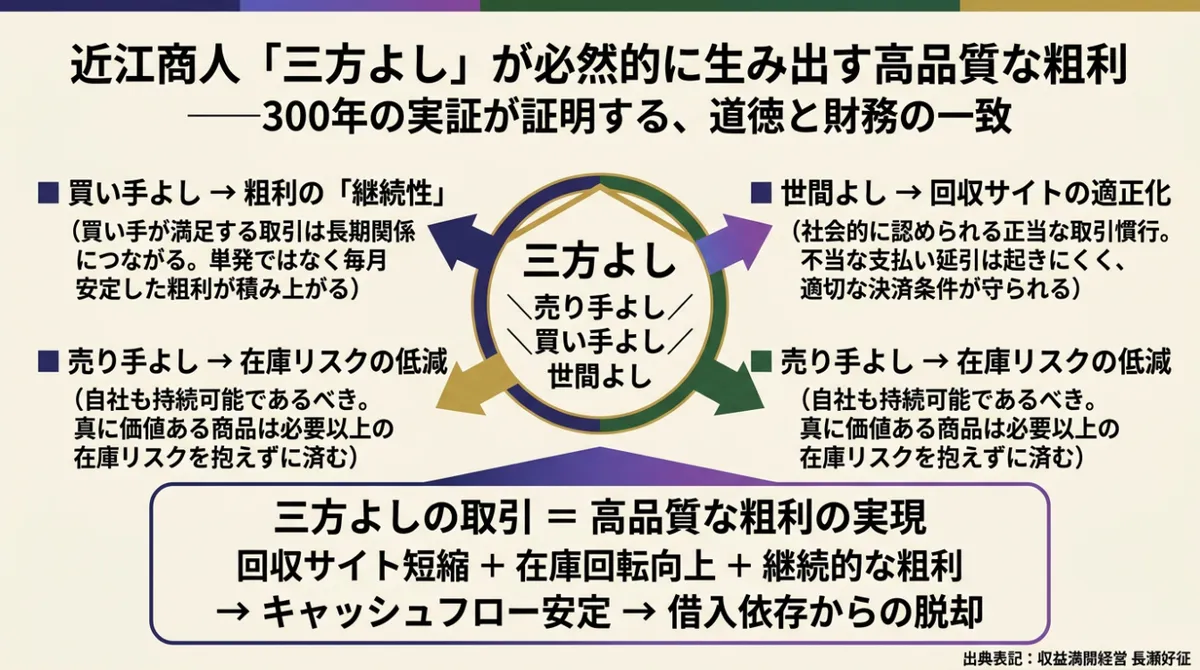
【図解】近江商人「三方よし」と高品質な粗利の構造
出典:収益満開経営 長瀬好征
三方よしは、商いを長く続けるための条件をまとめたものであり、長く続く取引は、回収・回転・継続性という粗利の質を自然に高めるからです。
「売り手よし・買い手よし・世間よし」は、近江商人の家訓などに表れた考え方を、後の時代にわかりやすく三つにまとめた言葉です。収益満開経営では、これを「長く続く商いの条件」として読みます。売り手に利益がなければ商いは続きません。買い手が満足しなければ次の取引はありません。そして世間の支持がなければ、その商いはいずれ続けられなくなります。
| 三方よし | 長く続く条件として読むと | 粗利の質とのつながり |
|---|---|---|
| 売り手よし | 自社がきちんと利益を得て、続けられる取引である | 過大な在庫や、採算を割る条件の取引を引き受けない(回転) |
| 買い手よし | 相手が本当に必要なものを、納得できる価格で届ける | 満足した相手が次も買ってくれる(継続性) |
| 世間よし | 世間から支持され、取引慣行として認められる商いである | 力関係に頼った無理な支払条件ではなく、互いに納得できる条件が続く(回収) |
三方よしは、きれいな道徳の言葉として飾っておくものではありません。自社の利益、相手の満足、世間の支持のどれかが欠けた取引は、やがて回収が遅れ、在庫が残り、続かなくなる。粗利の質を見ることは、その取引が三方よしになっているかを、数字で確かめることでもあるのです。
粗利の質は、いつ・誰が決めているのか?
粗利の質の多くは、取引を始める時点で、社長や営業担当者が決めています。支払条件をどうするか、どれだけ在庫を持つか、単発で受けるか継続の契約にするか——これらは受注や仕入れのときの判断で決まり、後から変えるのは簡単ではありません。
| 決める場面 | そこで決まる質 | 判断のときの問い |
|---|---|---|
| 受注・契約のとき | 回収 | この支払条件で、仕入れや給与の支払いに間に合うか |
| 仕入れ・生産のとき | 回転 | この量は、いつまでに売れる見込みがあるか |
| 取引の形を決めるとき | 継続性 | この取引は一度きりか、続く関係にできるか |
営業の評価が売上の金額だけで決まっていると、担当者は回収が遅い取引も、無理な在庫を前提にした受注も引き受けやすくなります。粗利の質を上げたいなら、受注の時点でこの3つの問いを確かめる習慣と、それを評価する仕組みが必要です。数字を見るのは決算の後でも、質を決めているのは日々の取引の判断なのです。
自社の粗利の質は、どう診断すればよいのか?
回収の日数、在庫の日数、月々の粗利のばらつき、の3つを、毎月同じ方法で測ることです。決算書と月次の試算表があれば、今日から計算できます。
- 回収の日数——直近3か月の売掛金残高の平均 ÷ 月の売上 × 30日
- 在庫の日数——直近3か月の在庫残高の平均 ÷ 月の売上原価 × 30日
- 粗利のばらつき——過去12か月の月次の粗利を並べ、一番少ない月が平均の何割かを見る
大事なのは、一度測って終わりにしないことです。同じ計算を毎月続けて、日数が延びていないか、ばらつきが大きくなっていないかを見ます。粗利の金額が増えた月に回収や在庫の日数も延びていたら、それは前の章で見た「量を増やして質を下げる」パターンかもしれません。
💡 質が下がっていたときの最初の一手
- 回収が延びている:回収の遅い上位の取引先から、支払条件の見直しを話し合う
- 在庫が増えている:売れ行きの遅い商品を洗い出し、仕入れの量と時期を見直す
- ばらつきが大きい:定期契約や保守契約など、毎月入る取引を一つでも増やせないか検討する
回収・回転・継続性という考え方は、このシリーズの実践編でも、経常運転資金という形でさらに詳しく掘り下げています。
粗利の質が、必要な運転資金の額にどう表れるかは、実践編のこちらの回で詳しく計算しています。
📖 売上総利益と経常運転資金の完全統合|粗利が高いのに苦しい理由 →
📝 まとめ:粗利は「量」と「質」の両方で見る
売上総利益は、金額や率だけでは判断できません。同じ粗利でも、回収が遅く、在庫が眠り、単発で途切れる粗利は、会社の手元資金を苦しくします。回収・回転・継続性の3条件が、粗利の質を決めます。
その質の多くは、受注や仕入れの時点の判断で決まります。三方よしの考え方のとおり、自社の利益・相手の満足・世間の支持がそろった取引ほど、粗利の質は高くなります。
今すぐできる一歩:直近3か月の試算表から、回収の日数と在庫の日数を計算してみてください。それが、自社の粗利の質を知る最初の数字です。
次回(第7回)は、粗利の質の違いを生み出している会社の「体質」を、5つに分けて診断します。
📖 売上総利益から見えてくる会社の「体質」|価格・効率・仕入れ・商品構成・顧客基盤の5つで診断する →
❓ よくある質問
その粗利が、どれだけ早く、どれだけ確実に現金として会社に戻ってくるかということです。損益計算書の粗利は売上の計上時点で生まれますが、手元の現金が増えるのは代金を回収したときです。回収・在庫の回転・継続性の3条件が、粗利の質を決めます。
粗利が売掛金や在庫の中に眠っていて、現金になるまでに時間がかかるからです。計算例では、月商4,000万円・粗利率30%の同じ会社でも、回収と在庫の日数が違うだけで、売掛金と在庫に眠るお金に約1億2,200万円の差が出ます。
①回収が早いこと(売上の計上から入金までが短い)、②在庫の回転が早いこと(仕入れた商品が早く売れて現金に戻る)、③継続性があること(単発ではなく毎月安定して粗利が積み上がる)の3つです。何日なら合格かは業種で違うため、自社の推移で判断します。
回収の日数(売掛金残高の平均÷月の売上×30日)、在庫の日数(在庫残高の平均÷月の売上原価×30日)、過去12か月の月次粗利のばらつきの3つを、毎月同じ方法で測ります。日数が延びていないか、ばらつきが大きくなっていないかを推移で確かめます。
三方よしは長く続く商いの条件と読めます。自社が利益を得て続けられる取引は過大な在庫を抱えず、相手が満足する取引は継続し、世間に認められる取引は無理のない支払条件で続きます。その結果、回転・継続性・回収という粗利の質が高まります。
※本記事は一般的な情報提供を目的としており、個別の経営判断の推奨を目的とするものではありません。計算例は考え方を示すための簡便なものです。
※本稿は長瀬好征の実務経験をもとに、AIを構成・編集のパートナーとして活用し作成しました。
📧 メルマガ「収益満開経営」のご案内
毎週月曜日、経営の本質を突く洞察をお届けしています。
渋沢栄一・二宮尊徳・近江商人の智慧と現代財務理論を融合した
「収益満開経営」の実践法を、無料でお読みいただけます。
🎁 ご登録特典:PDF診断シート2点を無料プレゼント
あなたの「経営力の現在地」が5分でわかる
自社でセルフチェックできる実践ツール
✅ PDFファイルなので、スマホ・PCですぐにダウンロード可能
✅ ご登録後のステップメールにてお受け取りいただけます
※いつでも配信解除できます
合同会社エバーグリーン経営研究所
経営コンサルタント 長瀬好征
「和魂洋才」による収益満開経営で、失われた30年を終わらせ、
2200年の日本に繁栄を残す