こんな悩みを抱えていませんか?
「年商は3億円あるのに、手元のお金はいつも数百万円しかない」
「黒字のはずなのに、月末の支払いがいつも苦しい」
「税理士に聞いても、銀行に相談しても、根本的な解決にならない」
結論から申し上げます。資金繰りを根本から改善するには、目先の資金手当てではなく、「全体像の把握→原因の特定→施策の選択」という順番で取り組むことが欠かせません。このガイドでは、その順番を5つのステップに整理し、具体的な手法の記事へご案内します。
私は財務を軸とした経営コンサルタントとして、30社以上の資金繰り改善を支援してきました。ご相談に来られる社長の多くは、「税理士にも銀行にも相談したが、よくわからなかった」とおっしゃいます。税理士の仕事は正しい決算と申告、銀行の仕事は貸したお金の回収です。会社のお金の流れを社長と一緒に組み立て直すのは、どちらの本来の役割でもありません。
帝国データバンクの「全国企業倒産集計2025年度報」(2026年4月公表)では、2025年度の倒産件数(負債1,000万円以上)は1万1,027件と報告されています。倒産に至る会社の中には、損益の上では倒産するように見えなかった会社も含まれます。資金繰りは、売上や利益とは別に、社長自身が見ておかなければならない数字なのです。
古代中国の『礼記』には「入るを量りて出ずるを制す(収入をはかって支出を決める)」という言葉があります。この普遍的な原則を、現代の財務の考え方と組み合わせた「収益満開経営」のアプローチでお伝えします。
資金繰りの危うさを確かめる第一歩として、すぐに使える「資金繰りチェックシート」を無料でお配りしています。
📧 無料メルマガ登録でチェックシートを受け取る📋 目次
なぜ多くの社長の資金繰り改善はうまくいかないのか?
原因をつかまないまま、「融資で凌ぐ」「とにかく削る」といった目先の手当てに走ってしまうからです。個別のテクニックは大切ですが、全体像を見ずに使っても、根本的な解決にはなりません。
うまくいかない3つのパターン
パターン1:融資に頼る
資金が足りなくなるたびに借入で凌ぐ。しかし返済が増えるほど資金繰りは苦しくなり、さらに借りる悪循環に陥ります。まず「入るを量りて出ずるを制す」——収入の範囲で支出を管理する原則に立ち返ることが必要です。
パターン2:場当たり的に経費を削る
優先順位をつけずに経費を削り、結果として売上の低下や社員の士気の低下を招きます。削るべき費用と、将来のために使うべき費用の見極めができていない状態です。
パターン3:現状を把握していない
資金繰り表をつくっていない、または税理士や経理に任せきりで社長自身が理解していない。これでは的確な判断はできません。
3つに共通するのは、社長が自社のお金の流れを、自分の目で見ていないことです。資金繰りの判断力は、才能ではなく、自社の数字を毎月見て考える経験の積み重ねで身につきます。
資金繰り改善は、どんな順番で進めればよいのか?(5ステップ)
「現状把握→原因特定→優先順位→実行→継続確認」の5ステップで進めます。資金繰り改善は複雑なものではありません。正しい順番で、一つずつ実行すればよいのです。
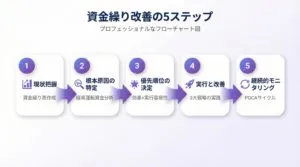
資金繰り改善の5ステップ:現状把握→根本原因の特定→優先順位の決定→実行→継続的なモニタリング
資金繰り表をつくり、今のお金の流れを見える化します。最低限必要な手元資金を計算し、危険水準を明確にします。大切なのは、社長自身が作成に関わることです。自分で数字を入れる過程で、「なぜこの支払いがこんなに大きいのか」という気づきが生まれます。
資金繰りが悪化している原因を突き止めます。「黒字なのに苦しい」という場合、多くは経常運転資金の増加が原因です。売掛金・在庫・買掛金のバランスを分析し、お金が寝ている場所を特定します。
改善策を「効果の大きさ」と「実行のしやすさ」の2つの軸で評価し、効果が大きく、すぐ実行できる施策から着手します。業種や取引先の状況によって最適な施策は変わるため、自社の状況に合わせて選ぶことが大切です。
入金を早める、支出を最適化する、固定費を見直すという3つの戦略から、選んだ施策を実行します。一度にすべてを変えようとせず、確実に実行できるものから一つずつ進めます。
毎月、資金繰り表を更新し、施策の効果を数字で確かめます。改善が数字で実感できると、資金繰りの管理が「やらされる作業」から「自分で決めて続ける習慣」に変わっていきます。
STEP1:資金繰り表で、何がわかるのか?
「いつ、いくら入って、いつ、いくら出ていくか」と、「何か月後にお金が足りなくなるか」がわかります。「敵を知り己を知れば百戦殆うからず」という孫子の言葉どおり、まず自社のお金の流れを正確に知ることから始めます。
資金繰り表をつくる3つの目的
目的1:お金の流れを見える化する
入金と支払いを時系列で並べます。多くの社長が「なんとなく」で経営しています。見える化して初めて、的確な判断ができるようになります。
目的2:資金不足を前もって知る
3か月先、6か月先の残高を予測します。早めに資金不足に気づけば、余裕をもって手を打てます。
目的3:経営判断の土台にする
設備投資、採用、大口受注——どの判断にも資金繰り表は欠かせません。二宮尊徳が説いた「分度」、つまり実力に見合った支出の枠を決めるにも、正確な現状把握が出発点です。
資金繰り表の基本の形
① 前月繰越:前月末の預金残高
② 当月入金:売上代金の入金、その他の収入
③ 当月支払:仕入、経費、借入の返済など
④ 翌月繰越:① + ② - ③
最も大切なのは、社長自身が作成に関わることです。出来上がった表を眺めるだけでは「わかった気」になりがちですが、自分で数字を入れてみると、「この入金サイトは長すぎないか」「この支払いはまとめられないか」といった本質的な問いが生まれます。資金繰り表の具体的なつくり方は、資金繰り表を作成できることが9割で解説しています。
STEP2:黒字なのにお金が足りないのは、なぜか?
売上が利益として計上されても、代金が入金されるまでの間、会社はそのお金を立て替えているからです。この立て替えが「経常運転資金」であり、売上が増えるほど大きくなります。
この式が示すのは、「売上は立っているが、まだ現金になっていないお金」です。売上が増えれば増えるほど、この立て替えも大きくなります。つまり、売上が伸びることで、かえって資金繰りが苦しくなるという逆説が起こるのです。
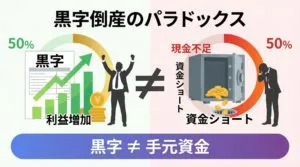
黒字なのにお金が足りない仕組み:会計上の利益と手元の現金は別のもの
資金繰りが悪化する4つの原因
原因1:売上の増加による運転資金の増加(最重要)
たとえば経常運転資金が売上の1割の会社で、年商が3億円から4億円に増えると、運転資金は3,000万円から4,000万円に増えます。この1,000万円を用意できなければ、黒字でも資金が尽きかねません。
原因2:在庫の積み増し
売れない在庫を抱えると、本来回るはずのお金が固まってしまいます。在庫は「資産」である前に「眠っているお金」です。
原因3:売掛金の回収の遅れ
「売上を計上したが、入金は3か月後」という状態が続けば、会計上は黒字でも手元の現金は減っていきます。
原因4:固定費の増加
売上の増加に合わせて増やした人件費や家賃が、売上が落ちても残り、資金繰りを圧迫します。
黒字なのに資金繰りが苦しい仕組みと、そこから抜け出す具体的なステップは、黒字なのに資金繰りが苦しい根本原因|経常運転資金の仕組みと3つの改善ステップで詳しく解説しています。
自社の経営全体を、客観的に点検してみませんか。メルマガ登録特典の「経営力診断シート」で、7つの観点から自社を点検できます。
📊 診断シートを無料で受け取るSTEP3〜5:資金を生み出す3つの戦略とは?
「入金を早める」「在庫と支払いを最適化する」「固定費を見直す」の3つです。現状把握と原因の特定ができたら、この3つの中から自社に合った施策を選んで実行します。
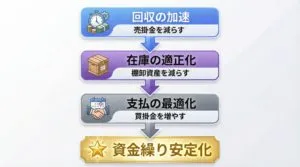
経常運転資金を改善する3つの方向:①売掛金の回収を早める、②在庫を適正にする、③支払条件を見直す
戦略1入金を早める(売上債権の圧縮)
売掛金の回収を早めることで、立て替えているお金を減らします。
- 電子決済の導入による入金の早期化
- 回収サイトの短縮交渉(例:90日→60日)
- 早期入金割引の導入
- ファクタリングの活用(手数料が高いため慎重に)
計算例:回収サイトを30日短くすると、年商3億円(月商2,500万円)の会社では、約2,500万円の資金が手元に戻ります。
詳しくは、売上債権早期回収の5つの手法、ファクタリング活用ガイドをご覧ください。
戦略2在庫と支払いを最適化する(棚卸資産・買入債務の管理)
在庫を適正にし、支払条件を見直して、お金の回転を良くします。
- ABC分析による在庫の重点管理
- 長く動いていない在庫の処分
- 発注点・発注量の見直しによる過剰在庫の防止
- 支払サイトの延長交渉(取引先との信頼関係が前提)
計算例:年間の売上原価が8,000万円の会社で、在庫回転率を年2回から4回に高めると、平均在庫は4,000万円から2,000万円に減り、2,000万円の資金が生まれます。
詳しくは、在庫圧縮の7つの手法、在庫ロス削減の8つの効果をご覧ください。
戦略3固定費を見直す(構造改革)
売上にかかわらず出ていく固定費を見直し、資金繰りの安定性を高めます。
- 賃貸契約の見直し(移転・減額交渉)
- リース契約の見直し(買取・解約の検討)
- 人件費の適正化(残業の削減・配置の見直し)
- 保険・通信費など定期契約の見直し
注意:売上に貢献していない固定費から見直します。広告や開発など、将来の売上をつくる費用は慎重に判断してください。
詳しくは、固定費削減の手法、リース契約見直しガイド、設備投資見直しの5ステップをご覧ください。
これらの中から、自社に合った施策を選ぶことが大切です。76の具体的な手法と、業種別・状況別の選び方は、資金繰り改善76の実践手法|業種別・状況別の最適施策選択にまとめています。
続けるための月次サイクル
計画:資金繰り表を更新し、今月の目標を決める
実行:優先した施策を確実に実行する
確認:効果を数字で確かめ、課題を洗い出す
改善:翌月の施策を調整し、新しい施策を加える
心理学者のデシとライアンの自己決定理論は、行動が長続きするには「自分で決めている感覚(自律性)」と「できているという感覚(有能感)」が大切だとしています。自分で計画を立て、実行し、成果を数字で実感する——この月次のサイクルが、資金繰りの管理を続ける力になります。
融資や補助金は、どう使えばよいのか?
融資や補助金は、内部でお金を生み出す努力をしたうえで、使い道と返済の見通しがはっきりしているときに使います。資金繰り改善の基本はあくまで社内での資金創出であり、外部の資金はその補完です。
融資を受けるべきとき・避けるべきとき
✅ 受けるべきとき
- 投資の効果がはっきり見込める設備の導入
- 大型受注など、成長の機会に必要な運転資金
- 季節変動の大きい業種の繁忙期前
- 返済の計画が無理なく立つとき
❌ 避けるべきとき
- 赤字の穴埋めや、既存の借入の返済のため
- 使い道があいまいな「とりあえずの調達」
- 返済の計画が立たない過大な借入
- 高金利での緊急の調達
中国の古典『荀子』に由来し、百貨店の大丸が店是としたことでも知られる「先義後利」という言葉があります。まず道理を優先すれば、利益は後からついてくる。融資も同じです。事業の成長に本当に必要かどうかを見極め、銀行との信頼関係を大切にすることが、長い目で見た資金調達力につながります。銀行が貸せる金額の目安については、銀行借入の限度額と月商のルールで解説しています。
銀行とのつきあい方の3つの基本
1. 定期的に業績を報告する
月次の試算表や資金繰り表を定期的に共有します。業績が悪いときこそ、早めの相談が信頼につながります。
2. 事業計画を共有する
中長期の事業計画を示すことで、銀行は会社の将来性を評価しやすくなります。
3. 複数の銀行と取引する
メインバンク1行だけに頼るのはリスクです。2〜3行と取引しておくことで、交渉の余地が生まれます。
あらかじめ融資の枠を設けておく方法については、クレジットライン設定の5ステップ、クレジットラインとコミットメントラインの比較で詳しく解説しています。
補助金・助成金は、投資効果の高い施策に限って活用すべきです。多くの補助金は、いったん全額を自社で支払い、後から一部が戻ってくる仕組みのため、使い方を誤るとかえって資金繰りを悪化させます。注意点は補助金立替払いの7つのリスクをご覧ください。
資金繰りの相談は、相談先によって何が違うのか?
数字を「記録する」支援か、「実態をつかむ」支援か、「経営判断に使えるようにする」支援かで、資金繰りの改善の深さが変わります。
📐 財務支援の3層構造
- 3流:勘定科目の名前や合計額だけで良し悪しを判断する
- 2流:売掛金・在庫・買掛金の明細を精査し、お金が寝ている場所という実態をつかむ
- 1流:つかんだ実態をもとに管理会計を組み立て、どの施策を優先するか、資金はもつかという経営判断に使えるようにする
このガイドの5ステップは、社長自身が2流、1流の段階へ進むための道筋です。最終的に判断するのは、税理士でも銀行でもなく社長自身です。
「税理士は決算書をつくってくれるが、どうすればいいかは教えてくれない」「銀行は資金繰り表を出してほしいと言うだけだった」——ご相談でよくうかがう言葉です。それは相談先の怠慢ではなく、役割の違いです。自社のお金の流れを読み、判断する力は、社長が自分で育てる必要があります。
まとめ:資金繰り改善は「全体像→原因→施策」の順で
資金繰り改善で大切なのは、テクニックの数ではなく、取り組む順番です。まず資金繰り表で全体像をつかみ、経常運転資金の分析で原因を特定し、そのうえで自社に合った施策を選んで実行する。そして毎月、数字で確かめ続ける。この順番を守るだけで、資金繰りは「追われるもの」から「見通せるもの」に変わっていきます。
🔗 資金繰り改善【完全ガイド】の学び方
- 📊 黒字なのに資金繰りが苦しい根本原因|経常運転資金の仕組みと3つの改善ステップ
- 📊 資金繰り改善76の実践手法|業種別・状況別の最適施策選択
- 📊 資金繰り改善の手法 その62 資金繰り表を作成できることが9割
💡 学ぶ順番:まず本記事で全体像をつかみ、次に「黒字なのに苦しい」で根本原因を理解し、最後に「76の実践手法」で自社に合った施策を選んでください。
📝 明日から始められる3つの実践
- 直近3か月の入金と支払いを書き出し、資金繰り表の形に並べる
- 売掛金・在庫・買掛金の残高から、経常運転資金を計算する
- 3つの戦略から、効果が大きく、すぐ実行できる施策を1つ選ぶ
❓ よくある質問
まず資金繰り表をつくり、いつ、いくら入金があり、いつ、いくら支払いがあるかを見える化することから始めてください。そのうえで経常運転資金を分析して原因を特定し、効果が大きくすぐ実行できる施策から着手します。社長自身が資金繰り表の作成に関わることが大切です。
売上が利益として計上されても、代金が入金されるまでの間、会社はそのお金を立て替えているからです。この立て替え(経常運転資金=売掛金+在庫-買掛金)は売上が増えるほど大きくなるため、売上が伸びるとかえって資金繰りが苦しくなることがあります。
大きく分けて、売掛金の回収を早める「入金の加速」、在庫と支払条件を見直す「支出の最適化」、賃料やリースなどの「固定費の見直し」の3つがあります。たとえば回収サイトを30日短くすると、年商3億円の会社では約2,500万円の資金が手元に戻ります。
融資は、使い道と返済の見通しがはっきりしているときに使うべきです。設備投資や成長のための運転資金には有効ですが、赤字の穴埋めや既存の借入の返済のための融資は、返済負担が増えて資金繰りをさらに悪化させるおそれがあります。まず社内でお金を生み出す努力を優先してください。
税理士の本来の仕事は正しい決算と申告、銀行の仕事は融資の回収であり、会社のお金の流れを社長と一緒に組み立て直すことは本来の役割ではないからです。自社の数字を読み、判断する力を社長自身が育てることが大切です。資金繰りの現状確認には、メルマガ登録特典の「資金繰りチェックシート」もご活用ください。
📧 メルマガ「収益満開経営」のご案内
毎週月曜日、経営の本質を突く洞察をお届けしています。
渋沢栄一・二宮尊徳・近江商人の智慧と現代経営理論を融合した
「収益満開経営」の実践法を、無料でお読みいただけます。
🎁 ご登録特典:PDF診断シート2点を無料プレゼント
PDFファイルなので、スマホ・PCですぐにダウンロード可能
ご登録後のステップメールにてお受け取りいただけます
※いつでも配信解除できます
合同会社エバーグリーン経営研究所
経営コンサルタント 長瀬好征
「和魂洋才」による収益満開経営で、失われた30年を終わらせ、
2200年の日本に繁栄を残す